密封件行业现状与发展趋势分析
密封件是现代工业体系中不可或缺的关键基础件,广泛应用于汽车、工程机械、航空航天、石油化工、能源电力、半导体装备及通用工业等领域。其核心功能是防止介质泄漏、阻挡外界污染物侵入并维持系统压力稳定,直接关系到设备运行的安全性、可靠性与能效水平。随着下游产业升级与高端装备国产化进程加快,密封件行业呈现出规模稳步扩张、结构持续优化、技术加速迭代的总体态势,同时也面临原材料波动、低端产能过剩与高端供给不足并存的现实挑战。
一、市场规模与需求结构
从需求端看,密封件市场与装备制造业景气度高度相关。汽车工业仍是最大的应用板块之一,动力总成、制动系统、转向系统及新能源三电系统对密封件提出差异化要求;工程机械与农业机械受基建与农机更新周期影响,对耐高压、耐磨损密封件需求稳定;石油天然气与化工领域则对耐腐蚀、耐高温、低逸散泄漏密封产品形成刚性需求。半导体制造、氢能、储能、数据中心液冷等新兴场景快速扩张,推动高洁净、超低温、耐特种介质等高端密封件需求增长,成为行业增量结构中的重要组成部分。整体来看,国内密封件需求总量保持增长,但增速由高速扩张转向中低速平稳增长,需求结构由“数量型”向“质量型”转变。
二、供给格局与竞争态势
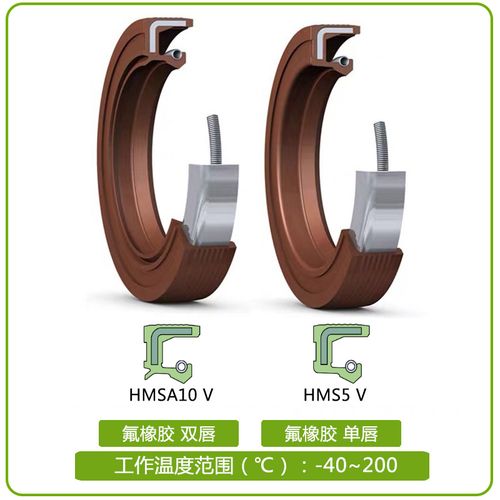
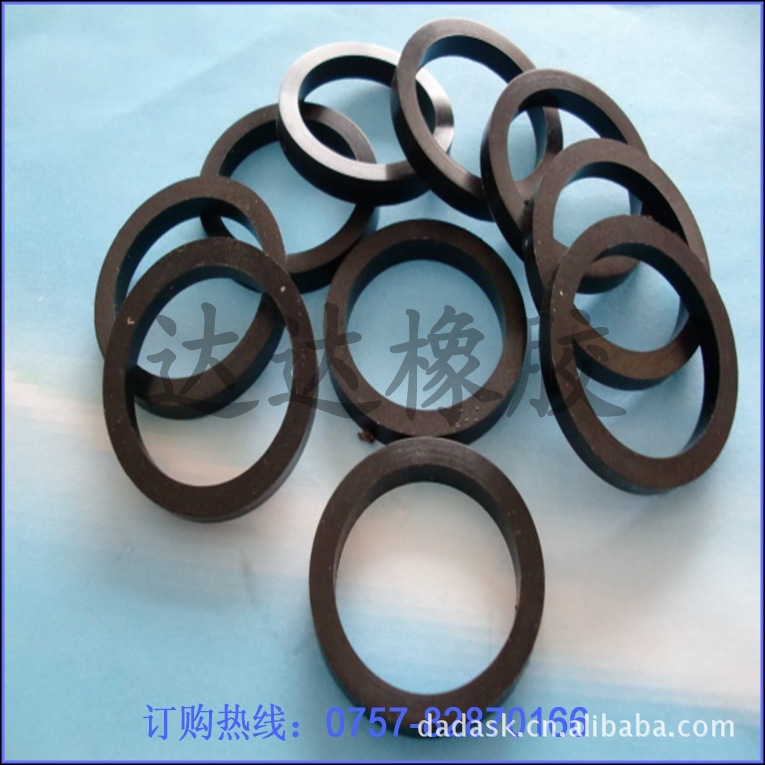
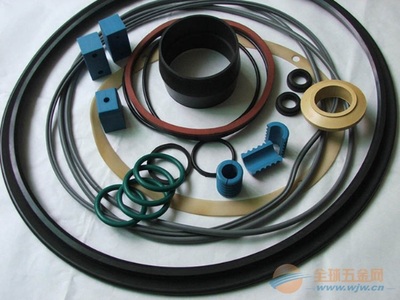
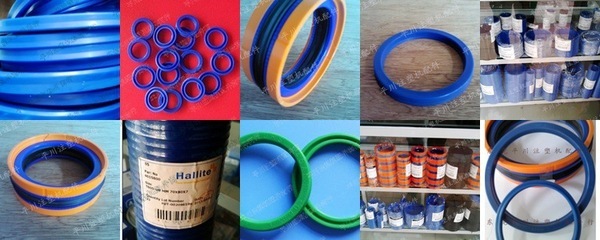
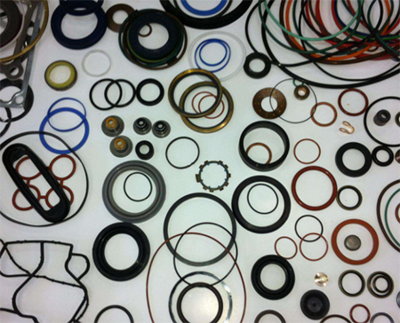
全球密封件市场长期由少数国际龙头企业主导,其在材料配方、结构设计、验证体系与全球配套能力方面积累深厚,在汽车高端密封、航空密封及半导体密封等细分市场占据优势地位。国内密封件企业数量众多,产业集中度相对较低,产品谱系覆盖面广但同质化竞争较为明显。多数中小企业集中于通用O型圈、油封、垫片等中低端产品,价格竞争激烈,盈利能力承压;部分头部企业通过持续研发投入、并购整合与主机厂同步开发,逐步向高压液压密封、精密橡塑密封、金属密封及组合密封等高附加值领域突破,国产替代进程在部分细分场景已经取得实质性进展。总体竞争格局呈现“高端集中、中端分散、低端拥挤”的特征,行业整合与优胜劣汰仍将持续。
三、技术进展与产品趋势
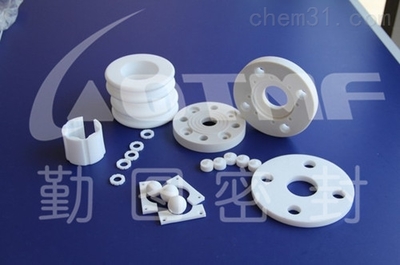
材料技术是密封件性能提升的基础。丁腈橡胶、氟橡胶、硅橡胶、三元乙丙橡胶及聚氨酯等传统弹性体材料仍在广泛使用,同时氢化丁腈橡胶、全氟醚橡胶、高性能热塑性弹性体及聚四氟乙烯复合材料等在耐高温、耐介质、低摩擦与长寿命方面表现突出,应用比例逐步提高。结构设计方面,有限元仿真与多物理场耦合分析日益普及,密封结构从单一零件向组合式、集成式方向发展,以减少装配环节并提升系统可靠性。制造工艺上,精密注射成型、自动修边、在线检测与耐久性试验能力成为企业竞争力的重要体现。产品趋势集中体现在高参数化、长寿命化、低泄漏化与绿色化:一方面,更高压力、更宽温域、更高线速度工况对密封材料与结构提出更高要求;另一方面,环保法规对挥发性有机物逸散泄漏的限制趋严,推动低逸散密封与无石棉、低毒材料加快应用。
四、产业链与成本环境
密封件行业上游主要依赖橡胶、弹性体、氟材料、聚四氟乙烯、金属骨架及助剂等原材料,其中氟橡胶、全氟醚橡胶及部分特种添加剂对外依存度较高,价格受国际供需与能源成本影响波动明显。中游为密封件制造与系统集成,下游覆盖汽车、工业装备、能源化工及电子制造等广泛领域。近年来原材料价格总体呈震荡走势,给中游企业成本管控带来压力,具备配方自主能力与纵向一体化布局的企业抗风险能力更强。主机厂降本压力向零部件环节传导,叠加人工与环保投入上升,中小企业经营压力加大,倒逼企业通过自动化改造与产品结构升级提升盈利水平。
五、主要挑战与驱动因素
行业面临的挑战主要体现在四个方面:其一,高端材料与核心配方自主化程度不足,部分特种密封件仍依赖进口;其二,中低端产能过剩与同质化竞争导致价格战频发,行业整体盈利能力偏弱;其三,高端产品验证周期长,主机厂对供应商资质与质量体系要求严格,新进入者突破难度较大;其四,环保与安全生产监管趋严,对生产工艺与废弃物处理提出更高要求。与此行业发展也迎来多重驱动因素:装备制造业转型升级与关键基础件国产化政策支持,为优质企业提供替代空间;新能源汽车、氢能、半导体及储能等新兴产业扩张,创造高附加值增量市场;智能制造与数字化管理提升生产效率与质量一致性;绿色低碳趋势推动长寿命、低泄漏密封技术加快落地。
六、发展趋势展望
密封件行业将呈现以下趋势:一是产业集中度逐步提升,具备材料研发、精密制造与同步开发能力的头部企业市场份额有望扩大,缺乏技术特色的中小企业面临整合或转型压力;二是高端化与国产化并行推进,高压液压、航空航天、半导体及新能源相关密封件的国产替代将持续深化,但高端材料自主化仍是关键瓶颈;三是系统化与集成化供给能力增强,密封企业由单一零件供应商向密封系统解决方案提供者转变,与主机厂协同开发更加紧密;四是绿色化与数字化渗透加深,低逸散、可回收材料及全生命周期管理受到重视,数字化仿真、智能检测与质量追溯体系成为标配能力;五是国际化布局稳步推进,部分国内优势企业通过海外建厂、技术合作与品牌建设参与全球竞争。
密封件行业正处于由规模扩张向质量效益转变的关键阶段。短期看,需求平稳增长与成本压力并存,企业分化加剧;中长期看,高端化、国产化与绿色化将成为主导方向。行业企业需在材料自主、精密制造、验证能力与客户协同上持续投入,方能在结构性调整中把握增量机遇,推动我国密封件产业由“大”向“强”稳步迈进。
如若转载,请注明出处:http://www.hillingseal.com/product/48.html
更新时间:2026-10-30 21:37:20